
En nuestra empresa contamos con vehículos de las marcas más representativas. Te invitamos a pinchar en cualquiera de los logos para ver los vehículos que hay disponibles.
Los nuevos CAE 2026 y qué cambia si tu empresa quiere electrificar su flota
17 septiembre 2026
La actualización del sistema de Certificados de Ahorro Energético (CAE) introduce en 2026 cambios importantes para las empresas que estén valorando sustituir vehículos de combustión o híbridos por modelos 100 % eléctricos. La principal novedad está en la nueva ficha TRA050.E, creada específicamente para entidades privadas y públicas.
El cambio más relevante para las flotas es que el ahorro energético ya no tiene que calcularse únicamente a partir de un kilometraje medio. La empresa puede utilizar los kilómetros realmente recorridos por el vehículo sustituido durante el último año, siempre que pueda acreditarlos correctamente.
Esto hace que los CAE para flotas eléctricas en 2026 puedan reflejar mejor la realidad de aquellos vehículos empresariales que tienen un uso intensivo. Sin embargo, existen varios requisitos que conviene conocer antes de plantear una renovación.
Renueva la flota de tu empresa con renting
Descubre soluciones de renting para empresas adaptadas al uso, kilometraje y necesidades de tu flota.
Qué cambia en los CAE para las flotas de empresa en 2026: TRA050.E
La Resolución de 30 de julio de 2026, publicada en el BOE el 4 de agosto, divide la anterior ficha TRA050 en dos. La TRA050.P se dirige a particulares y la TRA050.E se aplica a personas jurídicas privadas o públicas que sustituyan determinados vehículos de combustión o híbridos por vehículos eléctricos puros.
Para una compañía que gestiona varios vehículos, este cambio llega en un momento en el que resulta especialmente importante analizar qué unidades merece la pena sustituir primero. Si estás estudiando opciones de renting para coches de empresa, aspectos como el kilometraje, el uso diario y las necesidades de cada conductor son claves para diseñar una flota adaptada al negocio.
La nueva TRA050.E contempla las categorías M1, M2, M3, N1, N2, N3 y L. Además, el nuevo vehículo eléctrico debe mantener la misma categoría, tipo y código de uso que el vehículo sustituido según su documentación.
El kilometraje real se incorpora al cálculo del ahorro energético
Hasta ahora, el cálculo se apoyaba en valores medios de kilómetros recorridos según el tipo de vehículo. Con la actualización de 2026 sigue siendo posible utilizar esas referencias, pero las empresas pueden optar por acreditar el kilometraje efectivo del vehículo durante el último año.
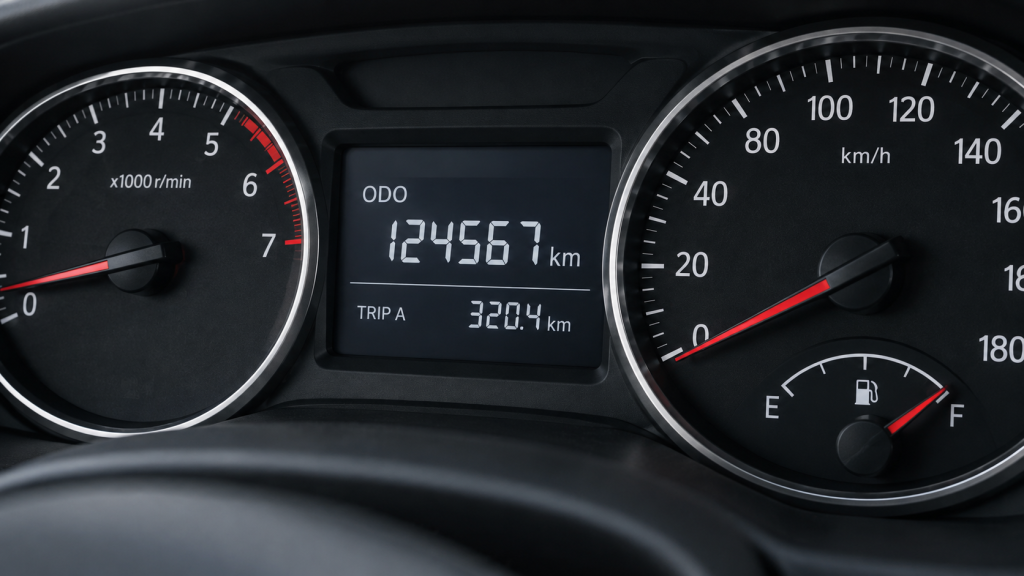
Por ejemplo, la ficha establece actualmente una referencia de 12.295 kilómetros anuales para los turismos y de 14.666 kilómetros para las furgonetas. Sin embargo, una unidad de una flota comercial puede recorrer 30.000, 40.000 kilómetros o incluso más en un año.
Por qué es especialmente relevante para las flotas de uso intensivo
El ahorro de energía se calcula teniendo en cuenta, entre otros factores, el consumo del vehículo antiguo, el consumo del nuevo vehículo eléctrico y los kilómetros recorridos. Por ello, el kilometraje puede tener un peso considerable en el resultado final.
Pensemos en dos turismos diésel iguales. Uno recorre 10.000 kilómetros al año y otro, utilizado por un comercial que visita clientes a diario, recorre 35.000. Aunque ambos se sustituyan por un vehículo eléctrico comparable, el ahorro energético asociado a su utilización no es el mismo.
La nueva metodología permite que esa diferencia pueda quedar reflejada cuando se dispone de documentación suficiente. Eso no significa que cualquier flota vaya a conseguir automáticamente más CAE, sino que el cálculo puede ajustarse mejor al uso real de cada vehículo.
| Requisito | Criterio de la TRA050.E | Implicación práctica para la empresa |
|---|---|---|
| Vehículo que se sustituye | Puede ser de combustión o híbrido. | La sustitución puede incluirse en la actuación siempre que se acrediten los requisitos exigidos. |
| Vehículo adquirido | Debe ser un vehículo eléctrico puro. | La adquisición de un nuevo híbrido no genera el ahorro energético previsto en esta ficha. |
| Kilometraje computable | Puede utilizarse la media de referencia o el kilometraje real acreditado. | Las flotas con un uso intensivo pueden reflejar mejor su actividad real si disponen de documentación suficiente para justificarla. |
| Modalidad de adquisición | Compra directa o leasing superior a dos años. | Conviene comprobar la modalidad contractual antes de considerar la operación como generadora de CAE. |
| Vehículo anterior en renting | Puede admitirse si se acredita un uso superior a dos años. | El contrato de renting y la documentación de entrega son fundamentales para justificar la actuación. |
Cómo se demuestra el kilometraje real de la flota
Utilizar los kilómetros realmente recorridos exige poder demostrarlos. La ficha TRA050.E establece como referencia principal las últimas inspecciones técnicas del vehículo.
Cuando las ITV disponibles no abarcan exactamente doce meses, la normativa permite anualizar los kilómetros mediante la diferencia entre dos inspecciones consecutivas. Si solo existe una ITV, también se contemplan determinados métodos de cálculo desde la fecha de matriculación hasta esa inspección.
En algunos casos en los que todavía no existe ninguna ITV disponible, puede utilizarse el kilometraje comprendido entre la matriculación y la sustitución, siempre que se cumplan las condiciones documentales previstas.
Para una empresa que quiera estudiar la renovación de su flota, esto introduce una recomendación práctica clara: mantener correctamente organizada la información sobre kilometraje, ITV, contratos y titularidad de cada unidad facilita comprobar posteriormente si la operación puede acogerse al sistema.
Qué requisitos debe cumplir una empresa para utilizar la TRA050.E
No basta con retirar un coche de combustión e incorporar uno eléctrico. La ficha establece diferentes condiciones para considerar que existe una sustitución válida.
- El vehículo antiguo debe haber estado en propiedad de la empresa durante más de dos años o, si procedía de renting, debe acreditarse que la empresa lo utilizó durante más de dos años.
- El vehículo sustituido debe contar con la ITV en vigor durante al menos nueve de los doce meses anteriores a la sustitución.
- El nuevo vehículo debe ser 100 % eléctrico y mantener la categoría, tipo y código de uso exigidos respecto al anterior.
- La adquisición del eléctrico puede realizarse directamente o mediante leasing con una duración superior a dos años.
- La venta o entrega a desguace del vehículo sustituido debe realizarse dentro de los plazos establecidos por la ficha.
Además, existen restricciones para transmisiones realizadas entre entidades del mismo grupo empresarial y otros requisitos documentales. Por ello, cada renovación debe revisarse individualmente antes de dar por hecho que generará certificados.
Qué ocurre si el vehículo sustituido estaba en renting
Este punto es especialmente interesante para las flotas empresariales. La TRA050.E contempla expresamente que el vehículo antiguo pueda proceder de una operación de renting.
En ese supuesto, el titular del nuevo vehículo eléctrico debe coincidir con quien figuraba como arrendatario del vehículo sustituido y debe poder acreditarse un uso superior a dos años. Entre la documentación prevista se encuentra el contrato de renting y el acta de entrega correspondiente.
La situación es distinta para el nuevo vehículo eléctrico que genera el ahorro. La ficha habla de adquisición directa o leasing superior a dos años, no de un nuevo contrato de renting. Esta diferencia es importante para evitar interpretar los CAE como un incentivo aplicable automáticamente a cualquier operación de renovación de una flota.
Cuánto dinero puede conseguir una empresa mediante los CAE
Uno de los errores más habituales es identificar directamente los CAE con una subvención de importe cerrado. En realidad, un CAE representa 1 kWh de ahorro de energía final, pero eso no implica que exista una cantidad fija garantizada para la empresa por cada certificado generado.
Los ahorros pueden monetizarse mediante su cesión dentro del Sistema de Certificados de Ahorro Energético. La contraprestación económica dependerá del acuerdo alcanzado entre las partes que intervengan en la operación.
Por tanto, un kilometraje elevado puede incrementar el ahorro energético calculado si se cumplen las condiciones de la ficha, pero no debe traducirse directamente ese resultado en una cifra económica asegurada.
Renovar una flota eléctrica requiere mirar más allá de los CAE
Los certificados pueden convertirse en un factor adicional a la hora de valorar una sustitución, pero no deberían ser el único criterio para decidir cómo renovar una flota con vehículos eléctricos.
Una empresa debe analizar antes los recorridos habituales, los kilómetros diarios, la autonomía necesaria, los periodos en los que los vehículos permanecen estacionados y las posibilidades de recarga. También es recomendable comparar el coste global de utilización frente a la flota actual y determinar qué unidades son las mejores candidatas para comenzar la transición.
Precisamente, la infraestructura es uno de los aspectos que más condiciona el paso al vehículo eléctrico. Existen soluciones de renting de vehículos eléctricos con punto de carga incluido que permiten plantear conjuntamente el vehículo y la infraestructura necesaria para realizar las recargas.
Renting y CAE cumplen funciones diferentes en la electrificación
Los CAE y el renting no deben plantearse como si fueran la misma herramienta. La TRA050.E establece unas condiciones concretas para reconocer el ahorro energético derivado de una sustitución, mientras que el renting responde principalmente a una decisión financiera y operativa sobre cómo disponer de los vehículos.
Una empresa puede estudiar una compra o un leasing que cumpla los requisitos de la TRA050.E si su objetivo es generar CAE. Otra compañía puede considerar que le resulta más conveniente utilizar renting para incorporar eléctricos sin realizar una gran inversión inicial y simplificar la gestión de la flota.
La clave está en no tomar la decisión únicamente por una posible ayuda o incentivo. Hay que valorar kilometraje, utilización, necesidades de recarga, duración prevista, costes y modalidad de acceso al vehículo.
¿La recarga es uno de los retos para electrificar la flota de tu empresa?
Qué supone el cambio de los CAE para las empresas en 2026
La principal consecuencia de la nueva TRA050.E es que el sistema puede representar con mayor precisión la realidad de las flotas profesionales. Una unidad que realiza decenas de miles de kilómetros al año ya no tiene por qué analizarse únicamente con el kilometraje medio asignado a su categoría.
Para las empresas que estén pensando en electrificar su movilidad, este cambio refuerza la importancia de analizar cada vehículo antes de sustituirlo. No todas las unidades tienen el mismo uso ni todas las modalidades de renovación permiten acogerse al sistema CAE.
Si el objetivo es renovar la flota de vehículos de la empresa, conviene estudiar por separado qué unidades podrían encajar en la TRA050.E y cuál es la fórmula más adecuada para incorporar los nuevos vehículos. En soluciones de renting de vehículos es posible comparar alternativas para particulares, autónomos y empresas y elegir una opción adaptada al uso real que se hará de cada coche.
Preguntas frecuentes sobre los CAE y la electrificación de flotas
¿Qué vehículos pueden generar Certificados de Ahorro Energético?
En el caso de la ficha TRA050.E, la sustitución debe realizarse por un vehículo 100 % eléctrico que cumpla los requisitos establecidos. El vehículo retirado puede ser de combustión o híbrido, siempre que se respeten las condiciones de antigüedad, uso y documentación exigidas.
¿Cómo se acredita el kilometraje anual de un vehículo de empresa?
El kilometraje anual de la flota puede justificarse principalmente mediante los datos registrados en las inspecciones ITV. Cuando no existe un periodo exacto de doce meses, la normativa contempla métodos de cálculo para anualizar los kilómetros recorridos.
¿Los CAE son compatibles con otras ayudas para vehículos eléctricos?
La posible compatibilidad de los CAE con subvenciones o incentivos a la movilidad eléctrica debe revisarse en función de las condiciones concretas de cada programa. Antes de tramitar una actuación, conviene comprobar si existen limitaciones relacionadas con la acumulación de ayudas o con la cesión del ahorro energético.
¿Qué documentación necesita una empresa para renovar su flota eléctrica?
Además de la documentación habitual del vehículo, puede ser necesario disponer de contratos, ITV, datos de kilometraje, justificantes de titularidad o arrendamiento y documentos de entrega o baja. Tener esta información organizada facilita tanto el análisis del CAE como la planificación de la renovación de vehículos.
Fuentes: Resolución de 30 de julio de 2026 de la Dirección General de Planificación y Coordinación Energética, publicada en el BOE el 4 de agosto de 2026, y análisis de AEGFA News sobre la actualización de las fichas CAE para flotas.